-
时间:
2021/04/27
-
来源:
多彩贵州网
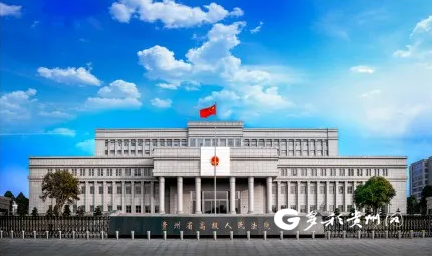
多彩贵州网讯(记者 程曦)4月27日,贵州省高级人民法院和国家税务总局贵州省税务局联合签署和发布《关于企业破产程序涉税问题处理的实施意见》,在全省范围内建立起了省、市、县司法和税务的工作协作机制。据悉,税务司法协作机制的建立,是提升办理破产质效的重要一环,也是推动企业破产审判省级府院联动机制的第一步。
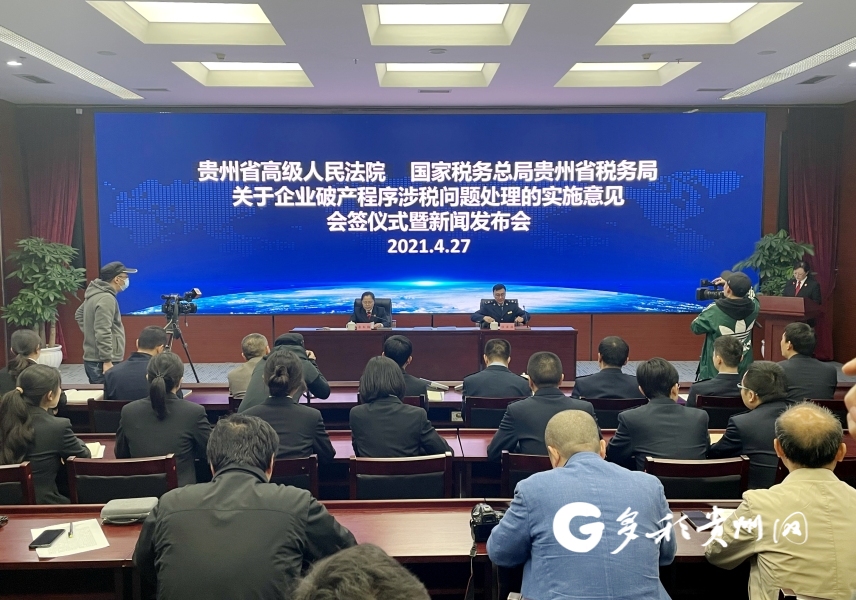
贵州省高级人民法院、国家税务总局贵州省税务局《关于企业破产程序涉税问题处理的实施意见》会签仪式暨新闻发布会
据了解,在以往的审判实践中,几乎每一个破产案件都会涉及到税务问题,从税收信息查阅、债权申报到解除费整出、发票领用、税务注销,可以说贯穿了整个破产审判流程由。与此同时,由于没有较好的协作机制,出现争议时,不能得到及时有效解决,导致破产清算工作周期拉长。
为规范企业破产处置涉税问题,提高破产处置工作效率,《实施意见》明确了建立协作机制“纵向到底、横向互动、上下联动”的原则,建立了省、市、县三级破产清算工作领导小组,及时研究解决企业重整、破产清算过程中的问题。
在以往的办理过程中,破产企业的管理人有去税务局办税服务厅办理的,有去税源管理分局办理的,有去征管和科技部门办理的,有去法规部门办理的,受理部门不统一、办理时限不一。
为此,《实施意见》明确各级税务机关征管和科技发展部门作为统一受理部门,并从法院受理破产申请和指定管理人、税务机关债权申报、税收债权依法清收、企业退出,明确了更加规范高效的流程。
同时,《实施意见》明确,要进一步缩短了各环节的办理时限,规定人民法院应于受理破产案件后五日内委托管理人通知税务机关申报债权,税务机关应当在债权申报期限内对破产企业欠缴税款以及由税务机关征收的各项非税收入、滞纳金、罚款和因特别纳税调整产生的利息进行汇总申报,同时向各项非税收入主管部门通报相关情况,确保国有资产不遗漏不流失。
贵州省高级人民法院和国家税务总局贵州省税务局联合签署和发布《关于企业破产程序涉税问题处理的实施意见》
在以往,破产管理人往往需要在财政、工会、社保、残联等部门来回跑。《实施意见》还明确,由税务机关统一汇总破产企业欠缴税款以及由税务机关征收的各项非税收入、滞纳金、罚款和因特别纳税调整产生的利息,向管理人申报,极大的减轻了管理人的负担。
“《实施意见》立足于从根本上解决此前人民法院办理破产案件时遇到的涉税卡点问题,厘清了各方对破产案件涉税办理问题的认识,明确了权责,为人民法院和税务机关办理此类业务提供了可操作的具体指引,有利于规范企业破产涉税问题处置处理,提高破产处置工作效率,解决了目前司法实践中亟待解决的涉税问题。”贵州高院党组成员、副院长余红梅说。
破产审判是解决企业债务矛盾、淘汰落后产能、合理配置市场资源、优化营商环境的重要途径。
余红梅,下一步,全省法院将进一步正确认识和精准把握党和国家优化营商环境工作大局,立足司法职能,充分发挥法治智慧和法治力量,为打造“贵人服务”和“营商环境”新高地提供更加有力的司法服务和保障。
一审:曹轶
二审:李蓓
三审:王幸韬