【编者按】
“老代表”跨越山和大海,一年奔赴8个省20多个村只为调研乡村振兴。
最美乡村医生变身碰柑销售达人,带领村民脱贫致富。
90后苗绣姑娘,走村串寨,要帮助苗家人把手的温度变成指间财富……
他们是代表委员,也是黔中大地的追梦人、奋斗者。
追梦路上,他们有说不完的故事,看不见的艰辛。我们决定用一页页生动活泼的履职手账,见证这些带着温度的一线调研,记录每一个听民声聚民意的真实瞬间。
这份热气腾腾的履职手账,请查收。
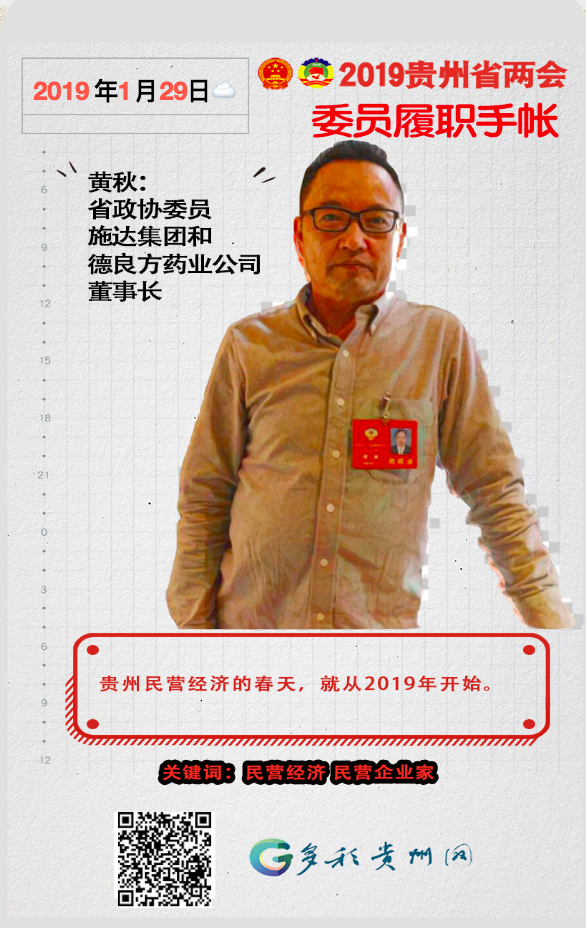
多彩贵州网讯(本网记者 陈嘉新)“我希望我的建议能够为解决民营企业融资难提供一点参考意见。”在深入走访、调研、统计的基础上,省政协委员黄秋在今年省两会上为民营企业发声。
省政协委员,贵州施达集团、德良方药业公司董事长黄秋在黔东南天柱县和从江县走访调研时,与30多位中小微企业主进行了面对面座谈。这些企业主都向黄秋反应,目前企业最大的困难就是融资难融资贵。“有一些农产品加工企业,在原材料收购季节,手里却没有资金去收购农产品原材料。”同为民营企业家,黄秋感同身受。
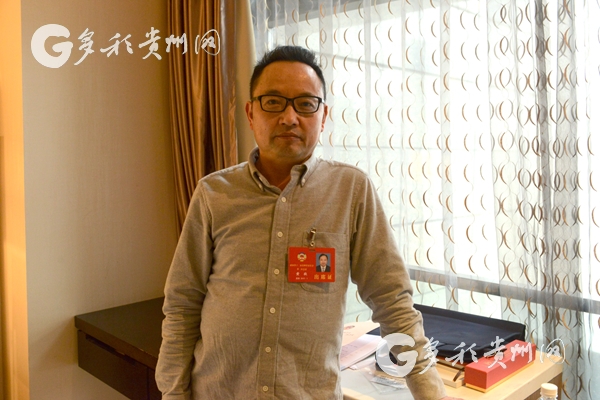 省政协委员黄秋 “今年上半年,有一家银行为了完成小微企业贷款指标考核,请我推介需要贷款的企业合作。结果我介绍了数十家,成功的只有三家。企业主们都反映,银行贷款条件太苛刻。”黄秋举例说,“比如企业主用房产做抵押担保,商铺必须是主要街道上的,或者支路上的商铺,背街的商铺就不行;要一楼商铺,二楼商铺不行。”这些条件,让众多中小微企业对贷款望而却步。
此外,由于银行内部实行贷款责任终身追究制度,贷款审批人员对中小微企业的贷款都很谨慎,怕担责,不敢放贷。
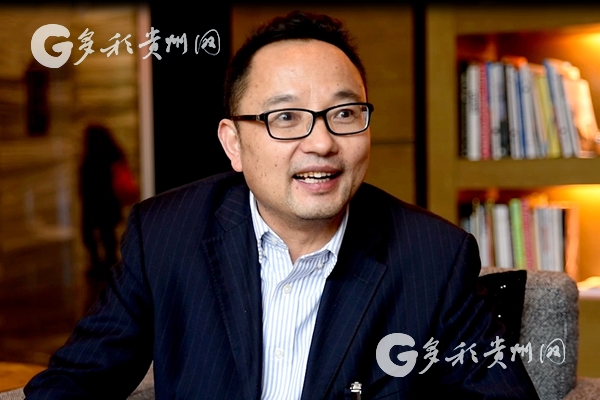 省政协委员黄秋接受多彩贵州网记者采访 在调研中,黄秋还发现,直接融资机构少也是企业融资贵的原因之一——只有向银行贷款。民间借贷一般年利率都在30%以上。但在发达地区,除了银行之外,还有融资租赁、风险投资、股权投资和互联网金融等直接融资渠道。
“以上这些都造成了民营企业,特别是中小微企业很难向银行贷款成为常态。”黄秋说。
这其中最难的是抵押担保。黄秋做过一个统计,没有房产产权的中小微企业占80%以上。“也就是说。抵押担保是中小微企业向银行贷款过不了的一道坎。”黄秋说。
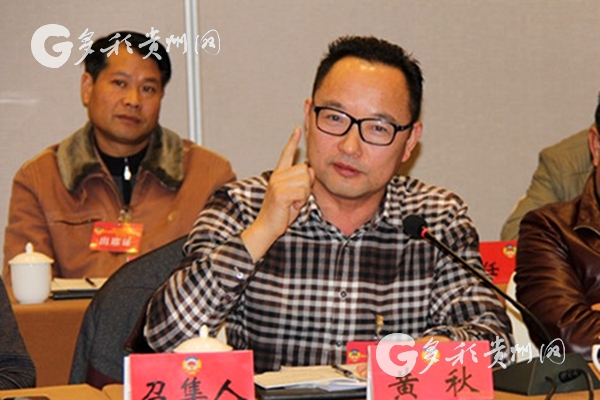 黄秋尤其关注民营经济的发展 针对民营企业融资难融资贵的原因,黄秋提出了四个建议:银行要适度调整风险容忍度和贷款责任追究制度;政府要加大对民营企业合规经营的培训和鼓励;建立省、市、县三级政府担保企业,为民营企业提供担保服务;放宽我省风险投资和股权投资企业准入,丰富投融资市场品种,增加民营企业融资渠道。
 黄秋参加企业活动 在认真聆听了谌贻琴省长作的政府工作报告后,黄秋倍感振奋。他说:“贵州将继续加大减税的力度,银行也将放宽条件,民营企业也会更加规范自身,我相信,贵州民营企业的春天,就从2019年开始。”
|